सुभाष चंद्रा की दौलत से दिवालियापन तक की कहानी, कर्ज के जाल में कैसे फंसा Zee ग्रुप?
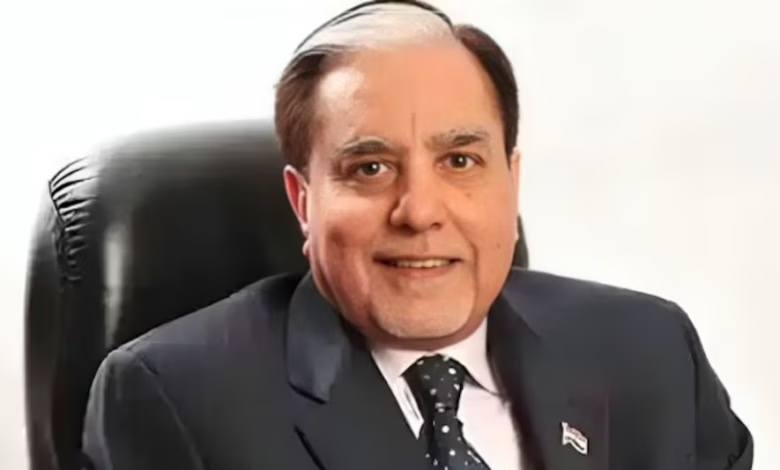
भारत में टेलीविजन मनोरंजन की बुनियाद रखने वाले कारोबारी सुभाष चंद्रा की कहानी किसी फिल्मी स्क्रिप्ट से कम नहीं रही है। 1990 के दशक में जब भारत में केबल टीवी का दौर शुरू हुआ, तब उन्होंने मीडिया कारोबार में एक बड़ा साम्राज्य खड़ा किया। उनका नाम देश के सबसे बड़े मीडिया कारोबारियों में शुमार होने लगा।
लेकिन समय के साथ यही कारोबारी साम्राज्य भारी कर्ज के बोझ तले दबता चला गया। मीडिया के अपने मूल और सबसे सफल कारोबार से बाहर निकलकर अलग-अलग सेक्टर्स में विस्तार करने की रणनीति ने मुश्किलें बढ़ाईं। इसके बाद कर्ज, कारोबार में घाटा, शेयरों की गिरती कीमत और व्यक्तिगत गारंटी ने सुभाष चंद्रा के सामने एक के बाद एक नई चुनौतियां खड़ी कर दीं।
कैसे खड़ा हुआ सुभाष चंद्रा का मीडिया साम्राज्य?
सुभाष चंद्रा ने ऐसे समय में मीडिया कारोबार में कदम रखा, जब भारत में टेलीविजन का विस्तार तेजी से हो रहा था। 1990 के दशक में केबल टीवी की पहुंच बढ़ने के साथ मनोरंजन चैनलों की मांग भी बढ़ी।
इसी दौर में Zee ने भारतीय टेलीविजन बाजार में अपनी मजबूत पहचान बनाई। देखते ही देखते Zee नेटवर्क देश के प्रमुख मीडिया समूहों में शामिल हो गया। मीडिया कारोबार की सफलता ने सुभाष चंद्रा को देश के चर्चित कारोबारियों की कतार में खड़ा कर दिया।
उनका कारोबारी समूह केवल टेलीविजन तक सीमित नहीं रहा। समय के साथ उन्होंने अलग-अलग क्षेत्रों में निवेश और विस्तार की कोशिश की। यही विस्तार बाद में उनके लिए बड़ी चुनौती बन गया।
मीडिया से बाहर निकलकर बढ़ाया कारोबार
सुभाष चंद्रा के बिजनेस साम्राज्य में दरार तब पड़नी शुरू हुई, जब उन्होंने अपने मूल और सबसे सफल कारोबार यानी मीडिया से बाहर जाकर कई दूसरे सेक्टर्स में बड़ा निवेश किया।
अलग-अलग क्षेत्रों में विस्तार के लिए बड़े पैमाने पर कर्ज लिया गया। कारोबार से उम्मीद के मुताबिक रिटर्न नहीं मिलने पर कर्ज का दबाव बढ़ता चला गया।
किसी कारोबारी समूह के लिए अलग-अलग क्षेत्रों में विस्तार अपने आप में गलत रणनीति नहीं होती, लेकिन जब नए कारोबार उम्मीद के मुताबिक प्रदर्शन नहीं करते और कर्ज बढ़ता जाता है, तो वित्तीय संकट गहरा सकता है। सुभाष चंद्रा के समूह के साथ भी कुछ ऐसा ही हुआ।
2019 में सामने आया करीब 45,000 करोड़ का कर्ज
साल 2019 की शुरुआत में सुभाष चंद्रा के ग्रुप की वित्तीय स्थिति को लेकर तस्वीर काफी गंभीर हो गई। रिपोर्टों के मुताबिक, समूह पर करीब 45,000 करोड़ रुपये का भारी कर्ज था।
कर्ज का दबाव बढ़ने के साथ समूह की संपत्तियों और शेयरों पर भी असर पड़ा। निवेशकों का भरोसा कमजोर हुआ और समूह से जुड़ी कंपनियों के शेयरों में भारी गिरावट देखने को मिली।
इस स्थिति ने सुभाष चंद्रा के सामने अपने कारोबार को संभालने और कर्जदाताओं का भुगतान करने की बड़ी चुनौती खड़ी कर दी।
शेयरों की बिकवाली और कर्ज ने बढ़ाई मुश्किल
कारोबार में घाटे के साथ शेयरों में बिकवाली ने भी समूह की परेशानी बढ़ाई। जिन कंपनियों में कभी निवेशकों की मजबूत दिलचस्पी थी, उनकी बाजार स्थिति कमजोर होने लगी।
कर्ज चुकाने के लिए संपत्तियों और हिस्सेदारी को बेचने की कोशिशें भी हुईं। लेकिन बढ़ते कर्ज और कमजोर होते कारोबार के बीच वित्तीय संकट से निकलना आसान नहीं था।
सुभाष चंद्रा के लिए सबसे बड़ा संकट केवल कंपनियों का कर्ज नहीं था। उनकी पर्सनल गारंटी ने मामले को और गंभीर बना दिया।
क्या होती है पर्सनल गारंटी?
आमतौर पर किसी कंपनी का कर्ज कंपनी की जिम्मेदारी होता है। लेकिन अगर कारोबारी ने उस कर्ज के लिए व्यक्तिगत गारंटी दी है, तो कुछ परिस्थितियों में कर्जदाता उस व्यक्ति से भी वसूली की प्रक्रिया शुरू कर सकता है।
सुभाष चंद्रा के मामले में पर्सनल गारंटी इसी वजह से महत्वपूर्ण बन गई। कंपनियों के वित्तीय संकट के बाद कर्जदाताओं ने उनकी व्यक्तिगत गारंटी को आधार बनाकर कार्रवाई की राह अपनाई।
2022 में शुरू हुआ व्यक्तिगत दिवालियापन का मामला
कहानी यहीं खत्म नहीं हुई। साल 2022 में इंडियाबुल्स हाउसिंग फाइनेंस ने सुभाष चंद्रा की पर्सनल गारंटी के आधार पर उनके खिलाफ व्यक्तिगत दिवालियापन की प्रक्रिया शुरू करने की मांग की।
मामला नेशनल कंपनी लॉ ट्रिब्यूनल यानी NCLT तक पहुंचा। यहां से सुभाष चंद्रा की व्यक्तिगत दिवालियापन प्रक्रिया को लेकर कानूनी लड़ाई शुरू हुई।
मामले में कर्जदाताओं और सुभाष चंद्रा के पक्ष के बीच कई कानूनी और वित्तीय सवाल उठे। मामला आगे बढ़ने के साथ वोटिंग और कर्जदाताओं की भूमिका भी महत्वपूर्ण बन गई।
अंजान नामों वाले देनदारों के वोट ने बदला रुख
इस मामले में एक दिलचस्प मोड़ तब आया, जब कुछ ऐसे देनदारों ने सुभाष चंद्रा के पक्ष में वोट किया, जिनके नाम आम लोगों के लिए ज्यादा चर्चित नहीं थे।
इनमें वर्ल्ड क्रेस्ट एडवाइजर का वोट खास तौर पर महत्वपूर्ण बताया गया। रिपोर्ट के मुताबिक, उसके पास करीब 28.49 प्रतिशत वोट थे।
कर्जदाताओं की वोटिंग ने मामले की दिशा को प्रभावित किया और सुभाष चंद्रा के खिलाफ व्यक्तिगत दिवालियापन की प्रक्रिया को लेकर स्थिति जटिल होती गई।
NCLT ने बनाई पांच सदस्यीय बेंच
मामला NCLAT तक पहुंचता, उससे पहले ही NCLT ने अपने पुराने फैसले को लेकर उठे विवाद के मद्देनजर पांच सदस्यीय बेंच का गठन कर दिया।
इससे मामला और महत्वपूर्ण हो गया। व्यक्तिगत दिवालियापन की प्रक्रिया, कर्जदाताओं की वोटिंग और पहले लिए गए फैसलों को लेकर कानूनी सवालों पर अब विस्तृत विचार किया जा रहा है।
मंगलवार को इस मामले में फिर सुनवाई हुई, जिसके बाद सुभाष चंद्रा की व्यक्तिगत दिवालियापन से जुड़ी कानूनी लड़ाई एक बार फिर चर्चा में आ गई।
सफलता से संकट तक का सफर
सुभाष चंद्रा की कहानी भारतीय कारोबार की एक ऐसी मिसाल है, जिसमें तेजी से मिली सफलता के बाद बड़े पैमाने पर विस्तार ने जोखिम भी बढ़ा दिया।
एक समय उनका मीडिया कारोबार भारतीय टेलीविजन उद्योग की पहचान बन चुका था। लेकिन मीडिया से बाहर अलग-अलग क्षेत्रों में बड़े निवेश, कर्ज का बढ़ता बोझ और कारोबार में घाटे ने पूरे साम्राज्य की वित्तीय स्थिति को प्रभावित किया।
करीब 45,000 करोड़ रुपये के कर्ज से शुरू हुआ संकट बाद में शेयरों की गिरती कीमत, हिस्सेदारी बेचने की कोशिशों और पर्सनल गारंटी तक पहुंचा। इसके बाद व्यक्तिगत दिवालियापन की कानूनी प्रक्रिया ने इस पूरे मामले को और जटिल बना दिया।
अब इस कहानी का अगला अध्याय अदालतों और कानूनी फैसलों पर निर्भर है। सुभाष चंद्रा का मामला यह भी दिखाता है कि बड़े कारोबारी विस्तार के साथ कर्ज और व्यक्तिगत गारंटी का जोखिम कितना बड़ा हो सकता है।